Werbung: Dieser Beitrag enthält Partnerlinks zu BDAE und Genki. Schließt ihr darüber ab, erhalten wir eine Provision. Am Preis ändert sich für euch nichts.
Auswandern und Frei, Stand 21. September 2026
Keine Frage kommt in unseren Livestreams so oft wie diese: Was passiert mit meiner Krankenversicherung, wenn ich mich in Deutschland abmelde? Die kurze Antwort: Die gesetzliche Krankenversicherung endet in der Regel mit dem Wegzug. Ein einziger Krankenhausaufenthalt in Bangkok kann danach fünfstellig werden. Wer auswandert, braucht einen Ersatz, und zwar bevor die deutsche Mitgliedschaft endet.
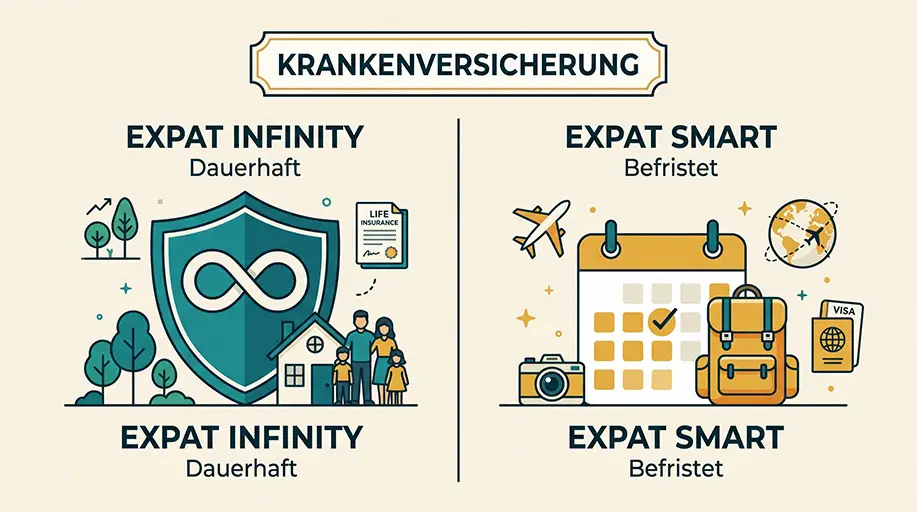
Wir haben dafür eine Partnerschaft mit BDAE, einem Anbieter für internationale Versicherungen aus Hamburg. Wir haben direkt mit BDAE gesprochen und die Versicherungsunterlagen der beiden Tarife gelesen, die für Auswanderer in Frage kommen: EXPAT INFINITY und EXPAT SMART. Hier steht, was die beiden leisten, wo die Grenzen liegen und für wen welcher Tarif gedacht ist.
Zwei Fragen entscheiden
Die erste Frage ist, wie lange ihr wegbleibt. Wer dauerhaft auswandert und eine Versicherung sucht, die er bis ins hohe Alter behalten kann, landet bei EXPAT INFINITY. Wer ein paar Jahre im Ausland plant und danach zurück will, kommt mit EXPAT SMART günstiger weg.
Die zweite Frage ist eure Krankengeschichte. Bei EXPAT SMART sind Vorerkrankungen ausgeschlossen. Bei EXPAT INFINITY können sie nach einer Prüfung mitversichert werden. Wer Bluthochdruck, Diabetes oder eine alte Rückenoperation hat, sollte diesen Punkt vor allen anderen klären.
EXPAT INFINITY: der Tarif ohne Enddatum
EXPAT INFINITY ist unbefristet. Es gibt keine Laufzeitgrenze und keinen Zeitpunkt, an dem ihr euch neu versichern müsst. Ihr könnt den Tarif auch dann abschließen, wenn ihr schon im Ausland lebt, und ihr braucht keinen Wohnsitz in Deutschland.
Es gibt drei Varianten: Basic, Classic und Premium. Den Selbstbehalt wählt ihr selbst, 0, 250, 500 oder 1.000 Euro pro Person und Versicherungsjahr. Je höher der Selbstbehalt, desto niedriger der Beitrag. Der Beitrag hängt außerdem vom Alter und von der Länderzone ab. BDAE teilt die Welt dafür in vier Zonen ein, maßgeblich ist das Land, in dem ihr hauptsächlich lebt.
Vorerkrankungen lassen sich nach einer individuellen Risikoprüfung mitversichern, gegebenenfalls gegen einen Risikozuschlag. Das ist der Punkt, an dem sich EXPAT INFINITY von den meisten Angeboten für Nomaden unterscheidet. Wie hoch der Zuschlag ausfällt, hängt vom Gesundheitszustand ab. In Ausnahmefällen ist er so hoch, dass kein Angebot zustande kommt.
In Deutschland seid ihr bis zu sechs Monate pro Versicherungsjahr voll geschützt. Das reicht für Heimaturlaub, Familienbesuche und geplante Arzttermine. In der Premium-Variante gibt es einen Familiennachlass ab zwei mitversicherten Kindern.
Wer später doch zurück nach Deutschland geht, kann eine Anwartschaft abschließen. Damit wird der Gesundheitszustand zum Zeitpunkt des Abschlusses festgehalten, und der Vertrag lässt sich später ohne neue Gesundheitsprüfung wieder aktivieren.
Was ihr bei EXPAT INFINITY vorher wissen solltet
Basic ist ein Tarif für stationäre Versorgung. Ambulante Behandlungen beim Arzt sind darin nicht enthalten, und der Jahreshöchstbetrag liegt bei einer Million Euro. Wer regelmäßig zum Arzt geht oder Medikamente braucht, schaut sich Classic oder Premium an.
Gesundheitsangaben gehören bei EXPAT INFINITY immer zum Antrag, unabhängig vom Alter. Füllt den Fragebogen vollständig und wahrheitsgemäß aus. Eine verschwiegene Vorerkrankung kann im Leistungsfall teurer werden als jeder Risikozuschlag.
Die USA sind nicht versicherbar. Wer dort lebt oder regelmäßig längere Zeit verbringt, braucht eine andere Lösung.
Kündigen könnt ihr mit einer Frist von einem Monat zum Ende des Versicherungsjahres. Monatlich aussteigen geht bei diesem Tarif nicht.
Werbung · Partnerlink
EXPAT SMART: für Auslandsjahre mit Ablaufdatum
EXPAT SMART ist für Aufenthalte gedacht, die ein Ende haben. Die Laufzeit beträgt bis zu drei Jahre. Danach könnt ihr eine Verlängerung um bis zu 24 Monate beantragen, auf insgesamt höchstens fünf Jahre.
Bis 54 Jahre gibt es keine Gesundheitsprüfung. Ab 55 füllt ihr einen Gesundheitsfragebogen aus. Einen generellen Selbstbehalt gibt es nicht, ihr rechnet ab dem ersten Euro ab. Der Beitrag steigt nicht dadurch, dass ihr während der Laufzeit älter werdet.
Es gibt drei Leistungsvarianten. Die erste zahlt nur nach Unfällen. Die zweite deckt zusätzlich lebensbedrohliche Notfälle ab. Erst die dritte enthält ambulante, stationäre und zahnärztliche Behandlung. In Deutschland seid ihr je nach Variante 30, 60 oder 90 Tage pro Versicherungsjahr geschützt. Auch EXPAT SMART könnt ihr aus dem Ausland abschließen, ohne deutschen Wohnsitz.
Was ihr bei EXPAT SMART vorher wissen solltet
Vorerkrankungen sind ausgeschlossen. Der Verzicht auf die Gesundheitsprüfung bis 54 hat genau diesen Preis. Dazu zählt laut BDAE auch ein Behandlungsbedarf, der beim Vertragsbeginn schon besteht, samt Folgebehandlungen und Medikamenten.
Die beiden günstigeren Varianten sind kein Vollschutz. Wer mit einer Grippe, einer Magen-Darm-Infektion oder Zahnschmerzen zum Arzt geht, zahlt dort selbst. Vollen Schutz gibt es nur in der obersten Variante.
Die Verlängerung nach drei Jahren ist nicht garantiert. Vorher kann eine Risikoprüfung stattfinden, verlängert wird nur in der bisherigen Variante, und der Antrag muss spätestens einen Monat nach Ablauf der 36 Monate gestellt sein. Tragt euch den Termin ein.
Wenn aus den geplanten drei Jahren ein neues Leben wird: Nach Ablauf der Laufzeit lässt sich ein vereinfachter Wechsel in EXPAT INFINITY beantragen. Die genauen Bedingungen stehen in den Versicherungsunterlagen. Wer schon beim Abschluss ahnt, dass er nicht zurückkommt, rechnet trotzdem besser gleich beide Tarife durch.
Werbung · Partnerlink
Die beiden Tarife nebeneinander
| EXPAT INFINITY | EXPAT SMART | |
|---|---|---|
| Gedacht für | dauerhaftes Auswandern | befristete Auslandsjahre |
| Laufzeit | unbefristet | bis 3 Jahre, auf Antrag bis 5 Jahre |
| Varianten | Basic, Classic, Premium | drei Leistungsstufen |
| Gesundheitsangaben | immer | ab 55 Jahren |
| Vorerkrankungen | nach Prüfung mitversicherbar | ausgeschlossen |
| Selbstbehalt | 0, 250, 500 oder 1.000 € pro Jahr | kein genereller Selbstbehalt |
| Länderzonen | 4 | 3 |
| Schutz in Deutschland | bis 6 Monate pro Jahr | 30, 60 oder 90 Tage pro Jahr |
| Anwartschaft | möglich | nein |
| USA | nicht versicherbar | nicht versicherbar |
In beiden Tarifen ist ohne Aufpreis eine medizinische Assistance rund um die Uhr enthalten, dazu ein Patienten-Rechtsschutz bei Behandlungsfehlern und die App „My BDAE“, über die ihr Belege digital einreicht. Außerdem gehört das Feel Good Package dazu, eine Beratung rund um psychisches und körperliches Wohlbefinden.
Und Genki?
Genki steht bei uns weiterhin als zweite Option auf der Seite. Der Abschluss läuft komplett online, der Vertrag ist monatlich kündbar. Vorerkrankungen deckt Genki nicht ab, eine Anwartschaft gibt es nicht. Für digitale Nomaden ohne Vorgeschichte, die flexibel bleiben wollen, kann das genau passen. Für dauerhafte Auswanderer mit Krankengeschichte eher nicht.
Genki Krankenversicherung: Der ehrliche Auswanderer-Check →
Bevor ihr abschließt
Kündigt die deutsche Krankenkasse erst, wenn die neue Police bestätigt ist. Eine Lücke von ein paar Tagen reicht, damit ein Unfall genau hineinfällt.
Wählt die Länderzone nach dem Land, in dem ihr hauptsächlich lebt, nicht nach dem Land, in dem ihr gerade seid.
Beim Selbstbehalt hilft eine einfache Rechnung. Wie viel Geld könnt ihr im schlimmsten Jahr ohne Probleme selbst auf den Tisch legen? Liegt die Antwort bei 1.000 Euro, spart der höchste Selbstbehalt jeden Monat Beitrag.
Und lest die Leistungsbeschreibung der Variante, die ihr abschließt, nicht die des Tarifs allgemein. Die meisten Enttäuschungen entstehen, wenn jemand Basic abschließt und Premium erwartet.
Werbung · Partnerlinks
Wir beraten nicht
Wir sind Tippgeber und keine Versicherungsmakler nach § 34d GewO. Wir führen keine individuelle Beratung durch, prüfen euren Bedarf nicht und empfehlen keinen Tarif für eure persönliche Situation. Wir schildern unsere Recherche. Die Entscheidung trefft ihr, im Zweifel mit einem zugelassenen Makler.
Stand und Quellen
Stand dieses Beitrags: 21. September 2026.
BDAE, Produktseite EXPAT INFINITY, abgerufen am 21. September 2026: bdae.com
BDAE, Infoblatt EXPAT SMART, abgerufen am 21. September 2026: bdae.com (PDF)
BDAE, Versicherungsunterlagen EXPAT SMART, abgerufen am 21. September 2026: bdae.com (PDF)
BDAE, FAQ zum Vertrag und Vertragsabschluss, abgerufen am 21. September 2026: bdae.com
Leistungen, Beiträge, Länderzonen und Bedingungen können sich jederzeit ändern. Verbindlich sind ausschließlich die jeweils gültigen Versicherungsbedingungen und Produktinformationen von BDAE bzw. Genki. Prüft sie vor dem Abschluss. Dieser Beitrag ist keine Versicherungsberatung.